L'état réel de la tokenisation : les experts réagissent au problème de liquidité du marché RWA
Un nouveau rapport BeInCrypto Intelligence, construit avec des données de marché de RWA.xyz et des retours du Conseil d'Experts de BeInCrypto, suit environ 60 milliards de dollars d'actifs réels tokenisés à travers plus de 7 000 produits et 12 classes d'actifs.
Les résultats montrent un marché en croissance, mais encore étroit.
- Seulement 62 actifs détiennent 88 % de la valeur totale.Cinq produits représentent environ la moitié du marché : Figure HELOC, Circle USYC, Tether Gold, BlackRock BUIDL et Justoken JMWH.
- L'écart d'activité est tout aussi frappant.Sur 1 289 actifs tokenisés d'une valeur supérieure à 100 000 $, 910 actifs d'une valeur de 32,9 milliards de dollars n'ont montré aucun transfert hebdomadaire.
- L'accès est également limité.Le rapport a révélé que 97 % du marché se situe en dehors de la portée des investisseurs de détail américains. Seulement environ 1,7 milliard de dollars est légalement accessible aux investisseurs de détail américains.
Pendant ce temps, les actions tokenisées croissent rapidement en nombre de produits, mais le rapport a révélé que 59 % des tokens d'actions offrent une exposition au prix synthétique plutôt qu'une propriété réelle des actions sous-jacentes.
Ces résultats soulèvent une question directe : la tokenisation échoue-t-elle à offrir de la liquidité, ou le marché est-il encore dans une phase d'infrastructure précoce ?
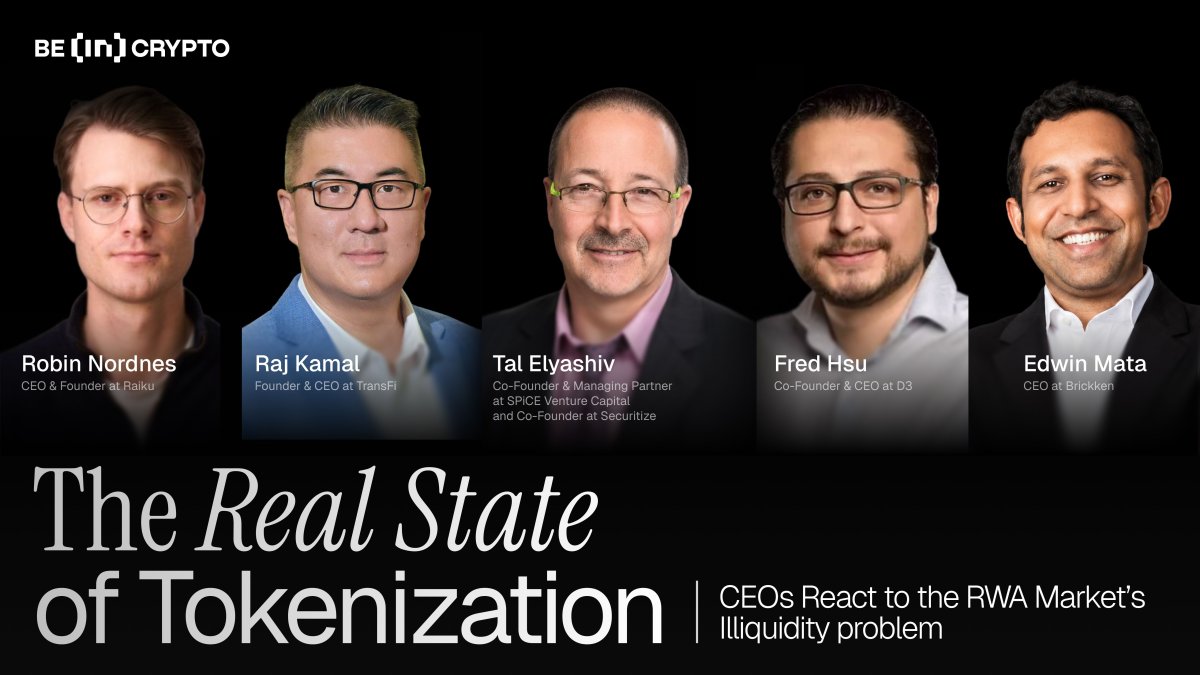
BeInCrypto a demandé à cinq dirigeants du secteur de répondre aux conclusions du rapport.
Securitize : La première phase n'a jamais été axée sur le trading public
Tal Elyashiv, co-fondateur et associé directeur de SPiCE Venture Capital et co-fondateur de Securitize, a déclaré que la conclusion du rapport sur les actions tokenisées souligne un véritable problème structurel.
« Ma position sur ce que le rapport montre concernant la tokenisation des actions/équité, c'est que cette tokenisation doit se faire à la source. La tokenisation qui n'inclut pas la pleine propriété est problématique au mieux, et complètement erronée selon moi. C'est exactement ce que fait Securitize. »
Elyashiv a également soutenu que la faible activité de transfert ne devrait pas être interprétée comme un échec dans tous les cas. De nombreux produits tokenisés précoces étaient conçus pour l'émission institutionnelle, la conformité et le règlement, plutôt que pour le trading secondaire public.
« Beaucoup des premiers actifs tokenisés étaient des fonds (fonds de capital-risque, fonds privés). La tokenisation dans ces cas n'a pas été réalisée pour faciliter le trading de détail/public, mais plutôt pour améliorer l'infrastructure d'émission institutionnelle, la conformité et le règlement. BUIDL par exemple, a été créé pour des cas d'utilisation institutionnels TradFi et DeFi (et c'est ce qu'il sert) »
Cette vision correspond à l'une des distinctions centrales du rapport. Certains actifs sont distribués et peuvent circuler sur des rails de blockchain publics. D'autres sont représentés, utilisant la blockchain principalement comme un enregistrement numérique d'une position hors chaîne.
Pour Elyashiv, cette première étape devait prouver la résilience avant que les actifs tokenisés puissent passer à une distribution plus large.
« La phase précédente devait réussir et montrer de la résilience, ainsi qu'une clarté réglementaire, avant de passer à la phase de négociation publique. Mais nous entrons dans cette phase. »
Raiku : L'activité dépend d'une exécution prévisible
Robin Nordnes, PDG et fondateur de Raiku, a déclaré que les données sur la dormance pointent vers un problème d'infrastructure plus profond.
Le rapport a révélé que plus de la moitié de la valeur marchande tokenisée ne montrait aucune activité de transfert hebdomadaire. Nordnes a déclaré que cela ne concerne pas principalement la qualité des actifs ou la réglementation. Il a dit que les institutions ont besoin d'une exécution prévisible avant de gérer activement le capital sur la chaîne.
« La découverte de la dormance ne me surprend pas, et je ne pense pas que ce soit principalement une histoire réglementaire ou une histoire de qualité des actifs », affirme Nordnes. « Ce que nous entendons constamment des allocataires institutionnels, c'est qu'ils ne géreront pas activement le capital sur la chaîne tant qu'ils ne pourront pas répondre avec confiance à deux questions : ma transaction va-t-elle s'exécuter, et quand... Pour une détention passive, c'est tolérable. Pour le trading actif, la gestion des garanties ou le rééquilibrage intrajournalier, ce n'est pas le cas. »
Ce problème devient plus important si les actifs tokenisés sont utilisés pour le trading actif, la gestion des garanties ou les opérations de fonds quotidiennes. Dans ces contextes, l'incertitude autour du timing de règlement peut affecter les spreads, les buffers de liquidité et les décisions de portefeuille.
« Les frais de transaction sont en réalité la plus petite partie du problème », explique Nordnes. « Le coût plus important de l'incertitude d'exécution est tout ce qui l'entoure : les écarts plus larges que vous devez gérer si vous ne pouvez pas garantir le timing, les réserves de liquidité que vous détenez parce que vous pourriez ne pas exécuter quand vous en avez besoin, les positions que vous ne prenez tout simplement pas parce que l'incertitude rend la transaction non modélisable. »
D3 : Les points faibles montrent d'où pourrait venir la croissance
Le rapport a révélé qu'une seule des 12 classes d'actifs a atteint une maturité de niveau production : la dette du Trésor américain.
Fred Hsu, co-fondateur et PDG de D3, a déclaré que cette constatation ne devait pas être interprétée uniquement comme une faiblesse. Au contraire, il a dit que cela montre où la tokenisation pourrait avoir le plus de place pour créer de la valeur.
« Seules les obligations du Trésor ont atteint le niveau production jusqu'à présent, et presque toutes les autres classes sont encore concentrées ou expérimentales. Cela ressemble à une faiblesse, mais c'est en réalité une carte de là où se trouve la valeur. Les classes qui n'ont jamais mûri sont les marchés fragmentés et illiquides que la finance traditionnelle n'a jamais bien évalués, car suivre la propriété et déplacer la valeur coûtait trop cher. L'actif a toujours été réel, ce qui manquait était un moyen d'y accéder. L'infrastructure qui atteint enfin ces marchés est ce qui décide d'où viendra la prochaine phase de croissance », a déclaré Hsu à BeInCrypto.
Les titres du Trésor sont plus faciles à tokeniser car cette classe d'actifs est liquide, familière et plus facile à évaluer pour les institutions. Des actifs plus complexes, y compris le crédit privé, les matières premières, l'immobilier et les actions tokenisées, font encore face à des barrières juridiques, opérationnelles et de distribution.
TransFi : Les stablecoins montrent où la tokenisation fonctionne déjà
Raj Kamal, fondateur et PDG de TransFi, a déclaré que les conclusions du rapport devraient être considérées en parallèle avec les stablecoins, que le rapport exclut de son chiffre de marché RWA de 60 milliards de dollars.
Kamal a soutenu que les stablecoins restent l'exemple le plus clair de la tokenisation résolvant des problèmes du monde réel à grande échelle.
« À mon avis, la véritable tokenisation RWA qui résout des problèmes du monde réel est celle des stablecoins. Là où il y a une tokenisation d'un actif du monde réel – le dollar américain. Grâce à USDC et USDT, des milliards de dollars de stablecoins rendent les envois de fonds, les flux B2B, les paiements de salaires et de freelances, les paiements de commerce électronique, les flux de trésorerie d'entreprise et les flux de change, ainsi que de nombreux autres paiements, plus rapides, plus faciles, plus prévisibles et moins chers. »
Cet argument n'efface pas l'écart de liquidité dans les titres et fonds tokenisés. Mais il montre que la tokenisation peut fonctionner lorsque le produit résout un problème de flux de travail clair.
Kamal a déclaré que la prochaine vague d'adoption pourrait venir des paiements et des cas d'utilisation d'entreprise, où les stablecoins ont déjà une forte demande.
« Et les points de preuve proviennent d'un nombre croissant d'institutions traditionnelles de grande taille cherchant à entrer dans l'émission de stablecoins, Western Union, PayPal, des banques et d'autres. Et la réalité est que nous ne faisons qu'effleurer la surface des paiements traditionnels de plusieurs trillions de dollars qui sont susceptibles de passer aux stablecoins. Nous devrions célébrer ce changement de jeu clair dans les paiements mondiaux comme preuve du bon fonctionnement des RWAs », note Kamal.
Brickken : Le marché est encore en train de construire la couche d'accès
Edwin Mata, PDG de Brickken, a déclaré que les chiffres du rapport reflètent un marché encore précoce dans l'adoption institutionnelle.
Il a déclaré que la première phase de la tokenisation se concentrait sur la confiance, la préparation réglementaire et l'infrastructure conforme. La prochaine phase dépendra de la facilité d'accès et d'utilisation des actifs tokenisés.
« Ces chiffres ont du sens et reflètent l'état actuel du marché, la tokenisation est encore précoce dans l'adoption institutionnelle et c'est ainsi que cela devait être. La première phase a toujours été axée sur la confiance : prouver que la technologie fonctionne, respecter les normes réglementaires, mettre en place une infrastructure conforme. En essence, ce travail préparatoire n'est pas du temps perdu mais plutôt la fondation sur laquelle tout le reste sera construit. »
Mata a comparé le chemin à suivre aux stablecoins. À son avis, les actifs tokenisés croîtront lorsqu'ils résoudront des problèmes commerciaux pratiques, et non simplement parce qu'ils existent sur la chaîne.
Il a dit que les gagnants seront les plateformes qui rendent les actifs tokenisés découvrables, interopérables et utilisables dans des flux de travail réels.
« Les marchés tokenisés vont dans la même direction, alors que la réglementation se clarifie (la Clarity Act ou MiCA en Europe en est un bon exemple) et que l'infrastructure mûrit, les gagnants seront finalement ceux qui construisent la couche d'accès : découverte, couches d'interopérabilité, l'infrastructure qui transforme un actif tokenisé d'un enregistrement statique en quelque chose sur lequel les entreprises et les institutions peuvent réellement compter et construire. »
À retenir : La tokenisation a de la valeur, mais pas encore de profondeur
Le rapport ne montre pas que la tokenisation est morte. Il montre que le marché est encore à un stade précoce de sa structure.
Les actifs existent. Des institutions majeures sont impliquées. Les trésoreries ont atteint une maturité de qualité production. Mais une grande partie du marché reste concentrée, restreinte ou inactive sur la chaîne.
Cela rend la prochaine phase claire. La tokenisation ne se développera pas seulement en frappant plus d'actifs. Elle a besoin de meilleures solutions de règlement, de conformité, de distribution, d'exécution et d'accès.
La première phase a prouvé que la valeur réelle peut être représentée sur la chaîne. La prochaine phase déterminera si ces actifs peuvent devenir des marchés financiers actifs.
Lisez le rapport complet de BeInCrypto Intelligence ici.
Source : BeInCrypto