$544. C'est le retrait moyen sur les rails crypto de détail argentins tels que Lemon Wallet. Le transfert médian se situe entre $150 et $270—plus proche de l'argent du loyer que d'un changement de portefeuille.
Ce chiffre change l'image familière de la fuite des capitaux. L'argent était autrefois déplacé à l'étranger par le biais de banquiers privés et de comptes complexes. À travers l'Amérique latine, les travailleurs et les petites entreprises peuvent désormais le faire depuis un téléphone.
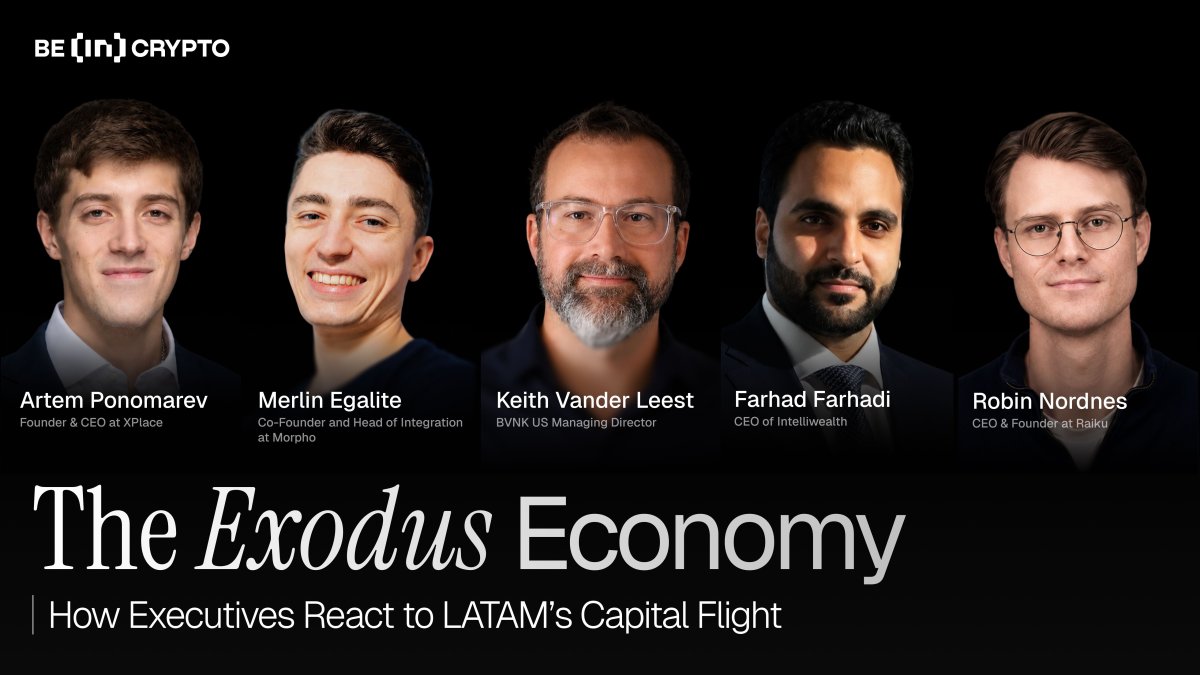
Le rapport de 23 pages de BeInCrypto Intelligence, L'économie de l'exode, a retracé six routes que l'argent emprunte pour sortir de la région et a audité 12 produits commercialisés comme des comptes en dollars. Nous avons partagé les résultats avec cinq dirigeants de l'industrie. Leurs réponses soulèvent une question difficile : une fois que les dollars numériques éliminent les frictions pour partir, qu'est-ce qui pourrait persuader cet argent de revenir ?
Les épargnants paient pour une sortie
Le Brésil montre pourquoi les rendements seuls ne peuvent pas expliquer le mouvement. Le rapport fixe les économies locales et les dollars à une valeur de départ de 100 en 2016.
Le taux CDI de référence du Brésil, générant de l'argent, a atteint environ 150 au cours de la décennie suivante, tandis que les dollars détenus sans rendement ont terminé à 99. Pourtant, la richesse offshore déclarée des Brésiliens a atteint environ 654 milliards de dollars en 2024.
L'Argentine montre le risque qu'ils essayaient d'éviter. Le même calcul d'épargne locale a terminé à 44. Depuis la ligne de départ en 2016, personne ne savait quel pays livrerait quel résultat.
« Je l'appellerais une prime d'assurance plutôt qu'une prime de peur. Ce que ces épargnants ont acheté n'était pas un rendement, c'était la convertibilité et l'optionnalité juridictionnelle. Un dépôt de dix ans a rapporté 150 au Brésil et 44 en Argentine, et personne en 2016 ne savait dans quelle colonne il se trouvait. »Farhad Farhadi, PDG d'Intelliwealth.
Cette assurance devient plus difficile à contrer pour les gouvernements lorsque le transfert d'argent prend quelques secondes. Robin Nordnes, fondateur et PDG de Raiku, soutient que la stabilisation économique ne renverse pas immédiatement les habitudes formées par des crises répétées.
« La friction faisait beaucoup de travail de rétention silencieuse. Si déplacer des économies à l'étranger nécessitait un banquier privé et un billet d'avion, la plupart des gens ne s'en souciaient pas. Enlever cette friction fait que rester chez soi n'est plus la norme. L'Argentine a fixé le prix, mais elle n'a pas réparé la mémoire. Les politiques évoluent en mois, et les habitudes évoluent en décennies. »Robin Nordnes, Fondateur & PDG de Raiku
Une inflation plus basse peut réparer une monnaie plus rapidement qu'elle ne répare la confiance publique. L'accès mobile rend l'ancienne mémoire plus facile à mettre en œuvre.
Une étiquette en dollars peut encore cacher un risque
Les dollars numériques rendent la sortie moins coûteuse, bien que l'échange soit rarement un pour un. Des recherches citées par Farhadi ont révélé que les flux de stablecoins contournent souvent les contrôles de capitaux, tandis que la prime payée pour ces dollars tend à augmenter dans les économies à forte inflation.
Parmi les 12 produits de compte en dollars audités par BeInCrypto, seuls deux ont placé les soldes des clients dans des dépôts bancaires américains assurés. Cinq s'appuyaient directement sur des stablecoins, et 10 ont échoué au test de vérification de base du rapport.
Cela laisse les épargnants échanger des risques domestiques familiers contre des questions moins visibles concernant l'émetteur, le dépositaire, la réclamation légale et les réserves. Un signe dollar dans une application ne répond pas à ces questions.
L'argent continue de circuler
Le rapport a également révélé que plus de 99 % du volume retiré a été transféré dans les 30 jours. Ces dollars numériques couvrent les salaires, les factures, le règlement des fournisseurs et les dépenses quotidiennes. Ils fonctionnent comme des rails plutôt que comme des coffres.
Keith Vander Leest, directeur général des États-Unis chez BVNK, déclare que la vitesse des transactions rend cette distinction visible.
« Si vous regardez l'offre mondiale de stablecoins par rapport à leur volume, puis que vous la comparez à la monnaie fiduciaire, au PIB mondial et à l'offre monétaire M1, vous pouvez comparer ces deux ratios et parler de la vitesse de l'argent. Et la vitesse des dollars on-chain est, selon les métriques exactes, environ cent fois plus rapide. »Keith Vander Leest, directeur général des États-Unis chez BVNK
Les entreprises sont alors confrontées à un deuxième problème : comment gagner sur les dollars numériques sans rendre les flux de trésorerie imprévisibles. La plupart des crédits on-chain paient des taux variables, ce qui rend difficile pour un responsable financier de planifier.
« La pièce manquante pour que les institutions adoptent pleinement l'infrastructure on-chain était la prévisibilité, car les marchés du crédit fonctionnaient presque entièrement sur des taux variables. Lorsque le rendement fluctue, vous ne pouvez pas planifier le flux de trésorerie autour de cela, ce qui pousse les entreprises à laisser des dollars numériques inactifs. »Merlin Egalite, Co-fondateur de Morpho
Les ménages font face à un problème de liquidité plus sévère. Leur protection peut être détenue en dollars, tandis que le loyer et les courses restent à payer en monnaie locale.
Artem Ponomarev, fondateur et PDG de XPlace, voit l'emprunt garanti comme un moyen d'accéder à des liquidités sans vendre à plusieurs reprises ces réserves. Il avertit qu'un prêt mal conçu pourrait effacer les économies qu'il était censé préserver.
« Lorsque les fonds empruntés couvrent les dépenses de base, les produits doivent privilégier la protection contre les baisses plutôt que l'effet de levier. Les plateformes nécessitent des limites LTV claires, une surveillance en temps réel des garanties et des conditions de liquidation conservatrices pour empêcher des baisses volatiles d'effacer des économies essentielles. »Artem Ponomarev, Fondateur & PDG de XPlace
L'avertissement est important lorsque le retrait typique est de 544 $. Une liquidation pourrait emporter de l'argent mis de côté pour la nourriture ou le logement.
La maison doit maintenant gagner l'argent de retour
Les cinq réponses décrivent une compétition financière que les institutions locales ne peuvent plus éviter. Chaque amélioration des produits en dollars offshore — du rendement prévisible à un crédit plus facile — rend l'argent détenu à l'étranger plus utile et élève la norme pour le ramener chez soi.
La stabilité macroéconomique reste essentielle. Les épargnants rechercheront également des taux de change transparents, une propriété légalement claire, une garde indépendante et une preuve de l'endroit où se trouve leur argent. Le rapport montre que de nombreuses applications offshore ne répondent toujours pas à cette norme.
Les gouvernements d'Amérique latine s'appuyaient autrefois en partie sur des frictions pour garder le capital à l'intérieur de leurs frontières. Cette friction a largement disparu. La récupération de l'argent dépendra de produits financiers que les gens peuvent vérifier et d'institutions auxquelles ils sont prêts à faire à nouveau confiance.
Source : BeInCrypto